18 der 19 Anbieter aus dem Vorjahr haben erneut teilgenommen. Dadurch zeigt der Vergleich echte Marktbewegung statt Stichprobenrauschen.
Prozessautomatisierung wird als KI-Funktion deutlich häufiger genannt als im Vorjahr, Predictive Analytics dagegen seltener.
Migrationen werden häufiger gemeinsam mit Integrationspartnern umgesetzt, und der klassische Dateiaustausch bleibt neben modernen Schnittstellen fest verankert.
Marktstudien zu Kernsystemen haben ein Problem: Von Jahr zu Jahr wechseln die Teilnehmer, und jeder Vergleich wird zur Spekulation. In der SHUK-Studie 2026 ist das anders. Von 19 Anbietern des Vorjahres sind 18 wieder dabei. Damit lässt sich sauber ablesen, was sich bei denselben Unternehmen in zwölf Monaten tatsächlich verändert hat.
Das Fundament der Kernsysteme bleibt stabil
Wer große Umbrüche bei den fachlichen Grundlagen erwartet, wird enttäuscht. Und das ist eine gute Nachricht. Mehrmandantenfähigkeit, Skalierbarkeit, Mehrsprachigkeit und Musterkonfigurationen für Bestand und Schaden liegen in beiden Jahren zwischen 83 und 100 Prozent. Java bleibt mit 94 Prozent die dominierende Entwicklungssprache.
Für Versicherer heißt das: Die fachliche Basis unterscheidet die Anbieter kaum noch. Die Unterschiede liegen woanders.
KI in Versicherungen: von der Prognose zur Sprache
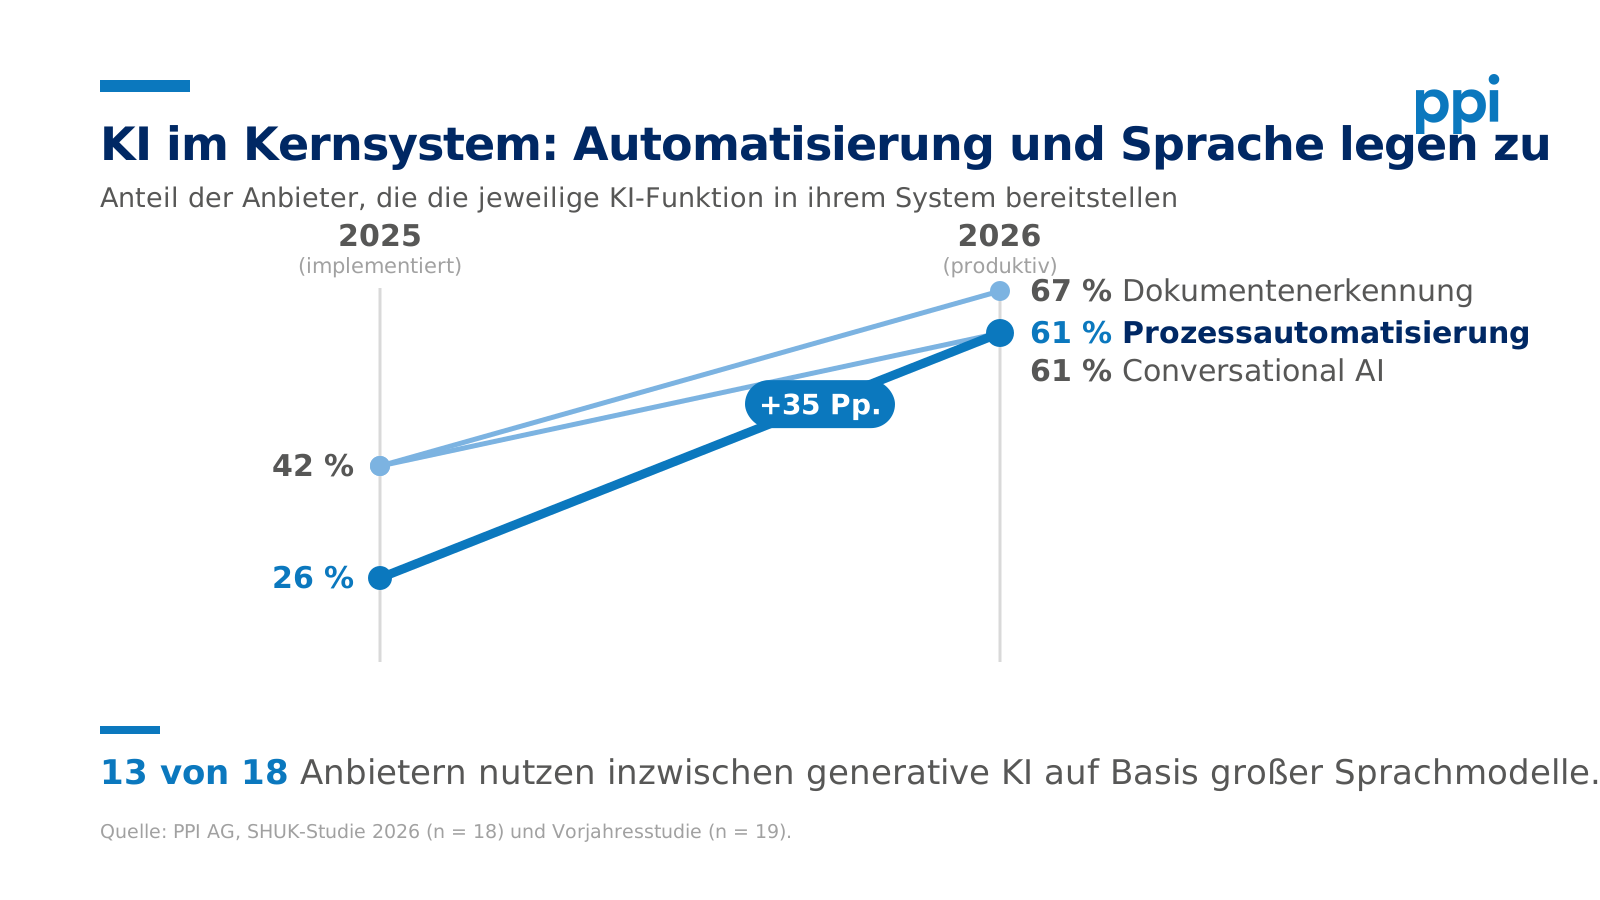
Am deutlichsten bewegt sich der Markt bei künstlicher Intelligenz. Prozessautomatisierung hatten 2025 noch 26 Prozent der Anbieter in ihrem System bereitgestellt, 2026 sind es 61 Prozent. Die Dokumentenerkennung stieg von 42 auf 67 Prozent, Conversational AI von 42 auf 61 Prozent. 13 von 18 Anbietern nutzen inzwischen generative KI auf Basis großer Sprachmodelle.
Predictive Models kommen hingegen nur noch auf 22 Prozent, nach 37 Prozent im Vorjahr. Ein Teil davon kann an der neuen Kategorienstruktur liegen, die Tendenz passt aber ins Bild: Der Schwerpunkt verlagert sich von statistischer Vorhersage hin zu Sprachverarbeitung und Automatisierung.
Die Hälfte der Anbieter sieht sich bei KI-Governance aufgestellt. Konkrete Werkzeuge für Erklärbarkeit und Modellüberwachung nennen allerdings nur zwei von 18.
In der groben Selbsteinstufung ordnen sich 9 von 18 Anbietern dem Bereich Betrieb und Governance zu. In der detaillierten Abfrage bleiben bei Erklärbarkeit und Modellüberwachung nur noch zwei übrig. Spätestens wenn KI in Entscheidungen eingreift, braucht es jedoch Nachvollziehbarkeit, aus Sicht der Aufsicht ebenso wie für die eigene Revision. Diese Lücke sollte in einem detaillierten Auswahlverfahren geschlossen werden.
Bestandsmigration wird Teamarbeit
Bei der Migration zeigt sich eine Verschiebung in der Rollenverteilung. 2025 hatten 31 Prozent der Anbieter mit Migrationserfahrung einen Integrationspartner eingebunden. 2026 sind es 47 Prozent, entweder gemeinsam oder unter externer Führung. Die Hälfte arbeitet weiterhin ausschließlich mit dem eigenen Team.
Die Werkzeugseite bleibt dagegen in Herstellerhand. 94 Prozent verfügen über ein eigenes Migrationswerkzeug, Drittanbieter- oder Open-Source-Tools nennt niemand. Die Entwicklung passt zur Lage bei den Versicherern: Drei Viertel von ihnen nannten den Mangel an internen IT-Ressourcen 2025 als sehr herausfordernd. Dem Thema, wie KI die Migration selbst unterstützen kann, haben wir bereits einen Beitrag gewidmet.
Integration: Schichten statt Ablösung
REST unterstützen alle Anbieter. Interessanter ist, was daneben bestehen bleibt. Der dateibasierte Austausch per SFTP ist mit 89 Prozent fest verankert, der direkte Datenbankzugriff ging von 68 auf 56 Prozent zurück. Event-Streaming über Kafka oder Pulsar erreicht 72 Prozent.
Das Bild ist also keine Ablösung alter Muster durch neue, sondern ein Nebeneinander. Batch, Servicecall und Event-Stream laufen parallel. Wer eine Integrationsarchitektur plant, sollte alle drei Muster abdecken.
Die SHUK-Studie steht auf unserer Webseite kostenfrei zum Download zur Verfügung
Verfasst von
Manager