Effizientes Kontomanagement ist ein zentraler Beitrag zur Operational Excellence im Zahlungsverkehr.
Firmenkunden fordern eBAM aktiv ein – Studien belegen hohe Relevanz für selbstständige Benutzerverwaltung, Digitalisierung und Betrugsprävention; für Banken zahlt sich die Investition messbar aus.
Die TRAVIC-Suite bietet einen einfachen eBAM-Einstieg; TRAVIC-Business-Control bündelt eBAM-Verarbeitung bankenseitig und TRAVIC-Port bietet das Potenzial, zukünftig Kontomanagement auch im Firmenkundenportal nutzbar zu machen – Zahlungsverkehr und Kontoverwaltung aus einer Hand.
Operational Excellence gilt im Zahlungsverkehr als entscheidend, um strategische Vorgaben in der Praxis umzusetzen und die operative Leistungsfähigkeit zu steigern. Nur im Zusammenspiel von Strategie, Prozessen, Systemen und Mitarbeitern entsteht nachhaltige Effizienz – reines Straight Through Processing (STP) reicht allein nicht aus. Ein oft unterschätztes Handlungsfeld ist das Kontomanagement.
eBAM: Der Standard für digitales Kontomanagement im Zahlungsverkehr
Banken und Firmenkunden stehen vor denselben Herausforderungen: überlastete Teams, Kostendruck, Fraud-Risiken und zunehmende Regulierung. Kunden erwarten zudem zeitgemäße digitale Angebote.
Gleichzeitig verdeutlicht ein Blick auf die Zukunft des Zahlungsverkehrs die Relevanz: Die EBICS-Gesellschaft entwickelt einen Nachfolger von EBICS 3.0 und erwägt, Kontomanagement direkt zu integrieren, möglicherweise mit neuen Formaten. Das ist prinzipiell richtig, aber nicht zielführend: Zur elektronischen Bankkontoverwaltung gibt es mit eBAM (Electronic Bank Account Management) bereits einen ISO-20022-Standard mit definierten Nachrichten, Prozessen und Best Practices. Statt neue parallele Formate zu schaffen, wäre eine abgestimmte, EBICS-kompatible Belegung für eBAM sinnvoller.
Kundenbedarf adressieren und interne Effizienzvorteile heben: zwei Seiten derselben Medaille
Aktuelle Studien, etwa von der Hochschule Luzern, belegen den Kundenbedarf nach mehr Digitalisierung. Drei von vier Unternehmen ist die selbstständige Benutzerverwaltung wichtig oder sehr wichtig und sie betrachten die selbstständige Benutzerverwaltung als Basis für Governance und Sicherheit im digitalen Finanzalltag. Der Wunsch nach Automatisierung, Transparenz und Sicherheit spiegelt sich in der Einschätzung von eBAM. Im Vergleich zu zwölf weiteren Themen gehört eBAM zu den fünf wichtigsten Zahlungsverkehrsthemen und liegt noch vor SEPA Instant Payments und virtuellen IBANs.
Ursache ist oft der Fachkräftemangel. Treasury-Abteilungen müssen sich auf Kernaufgaben konzentrieren, während manuelle, papierbasierte Abläufe Zeit kosten und Risiken bergen. Der Firmenkundensicht und den neuen Chancen im Kontomanagement widme ich mich in einem Artikel, der aktuell in Ausgabe 4 des Treasury Bulletin des Verbands Deutscher Treasurer (VDT) erscheint.
Ein weiterer wesentlicher Treiber ist die Betrugsprävention. Besonders zeitkritisch sind Kontoschließungen und der schnelle Entzug von Unterschriftsmandaten – Vorgänge, die eBAM beschleunigt.
Bei Banken ist eBAM noch wenig verbreitet, meist wegen vorrangiger regulatorischer Projekte oder vermeintlicher Komplexität. Ein schlanker Einstieg ist möglich, indem kritische Anwendungsfälle priorisiert werden. Die TRAVIC-Suite erleichtert die Nutzung zudem durch Kapselung der Funktionen und einfache, nahtlose Integration mit internen Banksystemen.
Mögliche Kostenvorbehalte relativieren sich bei genauerer Betrachtung: Jeder Firmenkunde durchläuft abhängig von seiner Größe und Beschäftigtenzahl mehrmals im Jahr Kontoeröffnungen, Mandatsänderungen sowie Kontobestätigungen oder Kontoschließungen, was auf Bankseite erheblichen Aufwand verursacht. Einzelne Fälle mögen gering erscheinen, im Firmenkundenportfolio summiert sich der Aufwand jedoch erheblich. Mit eBAM reduziert sich der manuelle Aufwand deutlich und Prozesse werden skalierbar. Das bedeutet für das Kreditinstitut:
- mehr verfügbare Kapazität für wertschöpfende Tätigkeiten bei gleichen Vollzeitäquivalenten (FTE)
- Kunden- und Volumenwachstum ohne linearen FTE-Aufbau
PPI übernimmt führende Rolle in der CGI-MP WG4 zur eBAM-Standardisierung
International ist eBAM innerhalb der Initiative CGI MP (Common Global Implementation – Market Practice) in der Working Group 4 (WG4) verankert. Den Neustart dieser Gruppe hat PPI initiiert, da marktseitig starkes Interesse von Banken und Unternehmen erkannt wurde.
Die WG4 bietet die Plattform, um Erfahrungen und Anwendungsfälle zu bündeln, Formate und Abläufe zu harmonisieren sowie die Verbreitung von eBAM zu fördern. Rund 100 Teilnehmer aus Banken, Unternehmen und Anbietern sind registriert. Falls auch Sie Interesse an einer Teilnahme haben, sprechen Sie mich gerne an!
In den ersten Treffen wurde diskutiert, welche Anwendungsfälle für den Einstieg in eBAM geeignet sind. Einigkeit bestand, zunächst einfache, wirkungsvolle Prozesse zu priorisieren, die bereits kurzfristig Nutzen bringen: der Kontobericht zu Zeichnungsberechtigten und der schnelle Entzug von Unterschriftsrechten. Beide sind für Firmenkunden insbesondere zur Betrugsprävention hoch relevant.
PPI übernimmt damit eine aktive Rolle beim Thema eBAM: mitgestalten statt nur implementieren.
Integration zweier Anwendungsbereiche: Zahlungsverkehr und Kontomanagement aus einer Hand
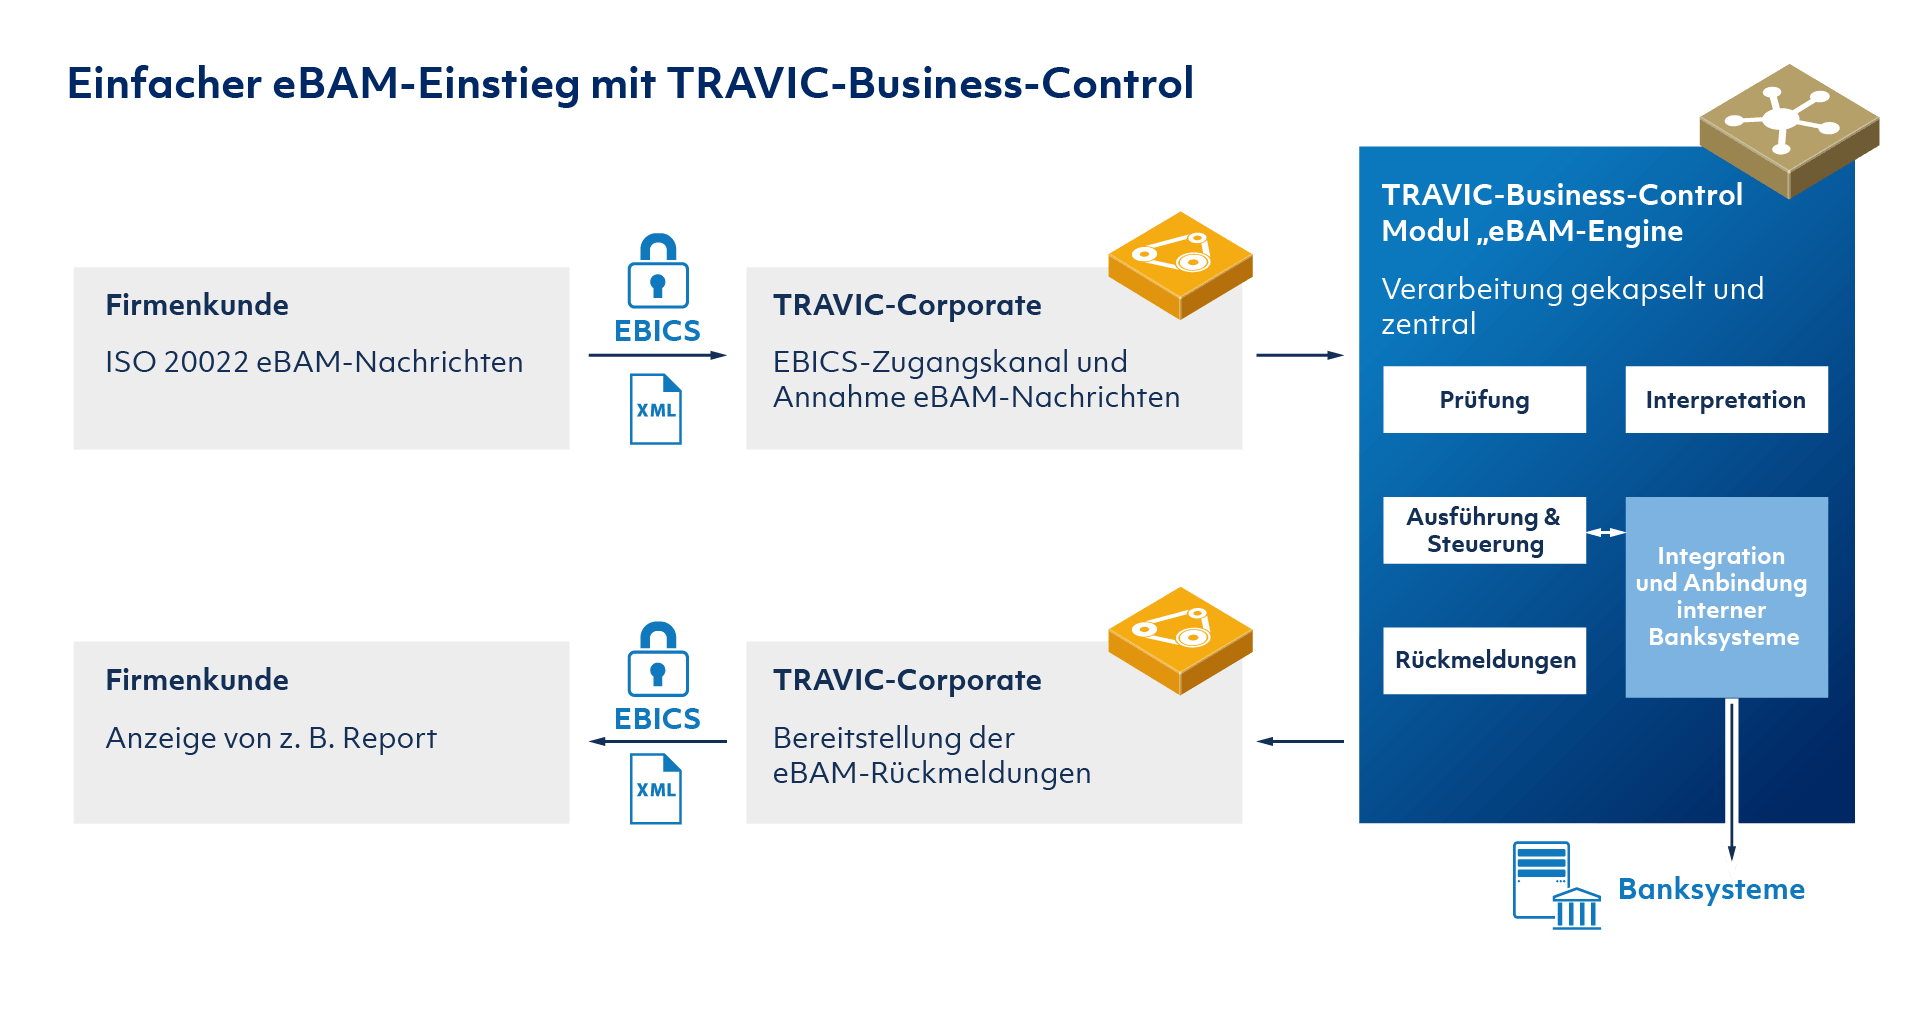
Einfacher eBAM-Einstieg mit TRAVIC-Business-Control
Vereinfachte Darstellung der eBAM-Verarbeitung auf Institutsseite mit TRAVIC-Corporate und TRAVIC-Business-Control (Modul „eBAM-Engine“)Mit der eBAM-Engine aus der TRAVIC‑Suite von PPI können Banken einfach und mit geringem Integrationsaufwand in die Kontoverwaltung mittels eBAM einsteigen.
TRAVIC-Corporate nimmt auf Institutsseite als EBICS-Zugangskanal eingehende eBAM-Nachrichten entgegen. Die Interpretation und Verarbeitung übernimmt nachfolgend TRAVIC-Business-Control mit dessen Modul eBAM-Engine (siehe Abbildung): Nachrichten werden geprüft und interpretiert, bankinterne Systeme integriert und Kundenrückmeldungen erzeugt. Die erstellten Nachrichten werden über die Zugangskanäle (bei Bedarf weitere neben EBICS) an die Kunden bereitgestellt. Diese funktionale Kapselung hält Komplexität aus internen Banksystemen fern und ermöglicht eine kanalübergreifende eBAM‑Verarbeitung. Dies ist in der Praxis bewährt und kann über das reine Kontomanagement hinaus auch bei regulatorischen Herausforderungen wie der sofortigen Pflege von Instant-Payments-Limits erhebliche Vorteile bieten.
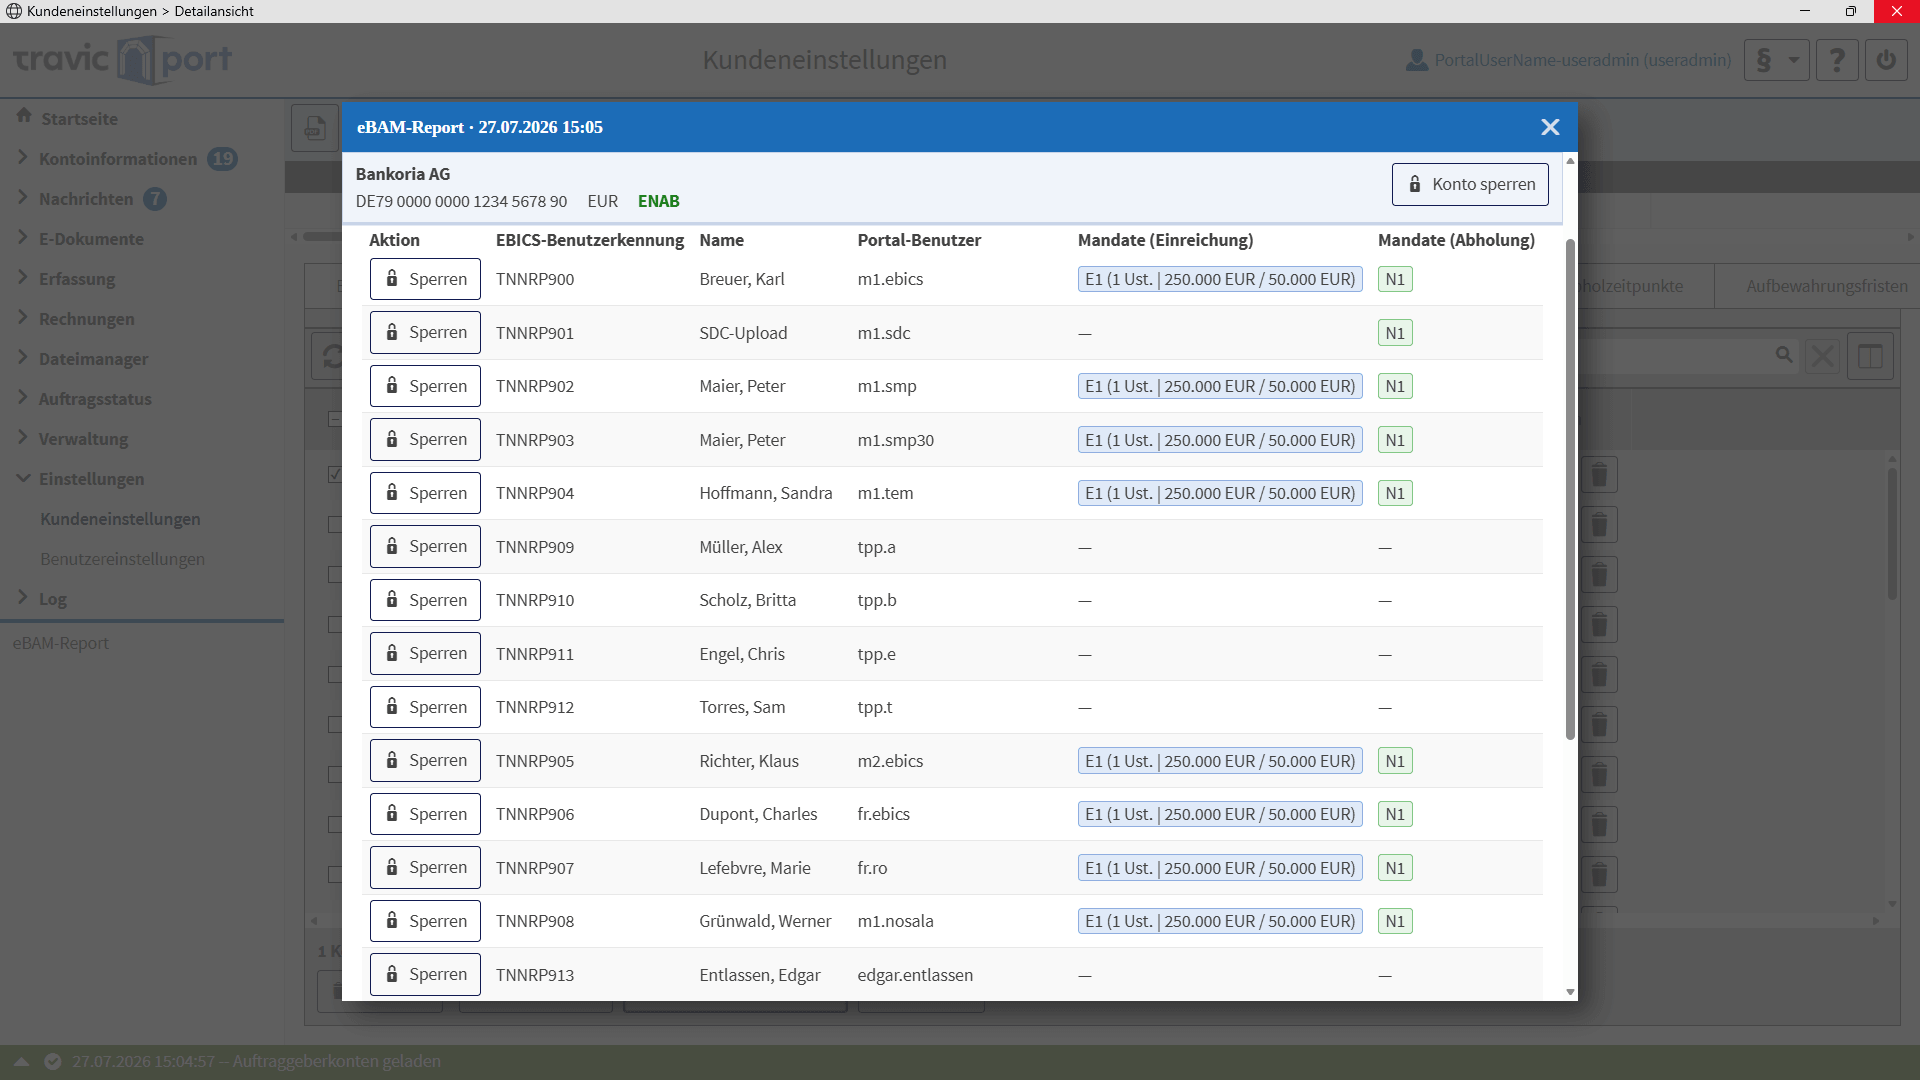
PPI eBAM TRAVIC-Port Screenshot
Anzeige der Konto- und Teilnehmerdetails als eBAM-Report in TRAVIC-Port mit direkter Sperrmöglichkeit für das Konto oder einzelne BerechtigungenMit TRAVIC-Port bieten Institute ihren Kunden ein vollwertiges EBICS-Firmenkundenportal mit umfangreichen Zahlungsverkehrsfunktionen und übersichtlicher Bedienung. Naheliegend ist daher die Vision, dieses Portal um Kontomanagement zu erweitern. Die nachfolgende Abbildung zeigt eine frühe Konzeptstudie: Ein Abruf von Konto- und Teilnehmerdetails mit direkter Sperrmöglichkeit verdeutlicht die nahtlose Integration des Self-Service-Gedankens für die Kontoverwaltung. Zahlungsverkehr und Kontomanagement wären in einem System nutzbar: für den Kunden ein zentraler Zugang, für die Bank weniger Routineaufgaben. Das gilt rund um die Uhr und mit demselben Sicherheitsniveau wie im Zahlungsverkehr durch EBICS. Physische Unterschriften sind nicht erforderlich, da der gesicherte EBICS-Kanal die Autorisierung nachvollziehbar gewährleistet.
Effizientes Kontomanagement ist ein zentraler Beitrag zur Operational Excellence im Zahlungsverkehr. eBAM als Grundlage und die TRAVIC-Suite liefern die Bausteine zur Umsetzung.
Weitere konkrete Handlungsfelder und ein systematisches Vorgehen beschreibt das PPI-Whitepaper Operational Excellence im Zahlungsverkehr:
Verfasst von
Senior Product-Manager