Auch wenn die Level-2-Regelungen noch nicht verabschiedet sind, wird bereits deutlich, welche Themen die Umsetzung der Retail Investment Strategy maßgeblich prägen.
Insbesondere in den Bereichen Product Governance, Datenmanagement und Anlageberatungsprozess müssen Banken künftig nachweisen, dass Finanzinstrumente einen nachvollziehbaren Mehrwert für den Kunden bieten.
Institute sollten die Zeit bis zur Veröffentlichung der technischen Standards nutzen, um betroffene Prozesse, Datenhaushalte und Governance-Strukturen frühzeitig zu analysieren und den erwarteten Anpassungsbedarf zu identifizieren.
Mit der grundsätzlichen politischen Einigung zur Retail Investment Strategy (RIS) ist der europäische Gesetzgebungsprozess einen entscheidenden Schritt vorangekommen. Aktuell wird erwartet, dass zeitnah die Übersetzungsarbeiten abgeschlossen werden, die endgültige Verabschiedung durch Rat und Europäisches Parlament im vierten Quartal 2026 erfolgt und spätestens im Januar die finalen Texte veröffentlicht werden.
Die eigentliche Herausforderung beginnt jetzt
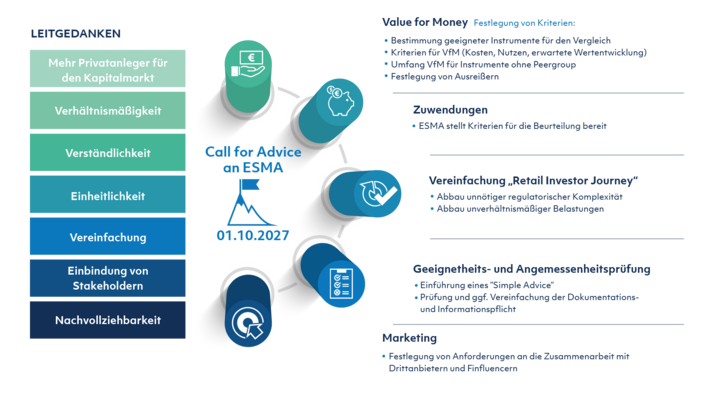
Für Banken beginnt damit jedoch erst die eigentliche Herausforderung. Denn wie die neuen Anforderungen künftig konkret umzusetzen sind, wird maßgeblich durch die noch ausstehenden Level-2-Regelungen bestimmt. Einen ersten Ausblick darauf gibt der Ende Juli veröffentlichte Call for Advice der Europäischen Kommission an die European Securities and Markets Authority (ESMA). Zwar richten sich die 18 Seiten formal an die europäische Aufsichtsbehörde, inhaltlich geben sie jedoch einen klaren Ausblick darauf, welche Detailfragen künftig regulatorisch beantwortet werden sollen. Wer die Umsetzung der Retail Investment Strategy vorbereitet, erhält damit bereits heute wichtige Hinweise auf die zukünftigen Erwartungen der Aufsicht.
Value-for-Money-Konzept
Besonders deutlich wird dies beim neuen Value-for-Money-Konzept. Hersteller und Vertriebsunternehmen müssen zukünftig nachweisen können, dass ein Produkt für den jeweiligen Zielmarkt ein angemessenes Verhältnis zwischen Kosten, Nutzen und erwarteter Wertentwicklung bietet. Während die politische Einigung den Grundsatz festschreibt, dass Finanzprodukte ein angemessenes Preis-Leistungs-Verhältnis für den Privatkunden bieten müssen, beschreibt der Call for Advice die eigentlichen Fragestellungen, die die ESMA nun beantworten soll. Wie werden geeignete Vergleichsgruppen (Peer Groups) gebildet? Welche Kostenbestandteile sind einzubeziehen? Wann gilt ein Produkt als Ausreißer gegenüber vergleichbaren Produkten? Und welche Maßnahmen sind erforderlich, wenn ein Produkt keinen ausreichenden Mehrwert mehr bietet?
Gerade diese Fragen werden darüber entscheiden, wie Product-Governance-Prozesse künftig ausgestaltet werden müssen. Es wird bereits deutlich, dass das bislang eher abstrakte Konzept künftig in konkrete Prüf- und Entscheidungsprozesse innerhalb der Product Governance überführt werden soll. Für Banken bedeutet dies auch, dass bestehende Produktfreigabe- und Überwachungsprozesse künftig stärker datenbasiert ausgestaltet werden müssen.
Zuwendungen
Ähnliches gilt für die Regelungen zu Zuwendungen (Inducements). Die politische Diskussion wurde in den vergangenen Jahren häufig auf die Frage eines möglichen Provisionsverbots reduziert. Der Call for Advice macht jedoch deutlich, dass der Schwerpunkt künftig auf der konkreten Ausgestaltung der bestehenden Vorgaben liegen wird. Die ESMA soll Kriterien entwickeln, anhand derer sich beurteilen lässt, ob Zuwendungen tatsächlich einen nachvollziehbaren Kundennutzen schaffen und in einem angemessenen Verhältnis zur erbrachten Dienstleistung stehen. Für viele Institute dürfte dies zwar weniger eine grundlegende Neuausrichtung als vielmehr eine Überprüfung bestehender Vergütungs- und Vertriebsmodelle bedeuten. Jedoch kann auch dies zu spürbaren Auswirkungen und Anpassungsbedarf führen.
Geeignetheits- und Angemessenheitsprüfung
Auch die Geeignetheits- und Angemessenheitsprüfung bleibt ein zentrales Handlungsfeld. Künftig soll sich die Datenerhebung stärker auf tatsächlich erforderliche Informationen konzentrieren. Gleichzeitig soll mit dem Konzept des Simple Advice ein vereinfachter Beratungsprozess für standardisierte und kosteneffiziente Finanzinstrumente ermöglicht werden. Für Banken eröffnet dies Chancen, digitale Beratungsprozesse weiterzuentwickeln und gleichzeitig regulatorische Anforderungen effizient umzusetzen. Welche Produkte hierfür in Betracht kommen und welche Kriterien künftig gelten sollen, wird jedoch ebenfalls erst durch die Arbeiten der ESMA konkretisiert werden.
Nachhaltigkeitspräferenzen
Weiterhin soll die ESMA bei der Ausgestaltung der Anforderungen an die Erhebung der Nachhaltigkeitspräferenzen die Ergebnisse der laufenden Überarbeitung der Sustainable Finance Disclosure Regulation (SFDR) berücksichtigen. Damit soll sichergestellt werden, dass die künftigen MiFID-II-Vorgaben mit den erwarteten Änderungen der SFDR konsistent ausgestaltet werden.
Marketing
Nicht zuletzt trägt der Call for Advice der zunehmenden Digitalisierung des Vertriebs Rechnung. Marketingkommunikation soll künftig stärker auf digitale Kanäle ausgerichtet werden. Neben klassischen Werbemaßnahmen rücken insbesondere soziale Medien, Finfluencer und die Nutzung externer Vertriebspartner in den Fokus. Die ESMA soll Anforderungen entwickeln, die eine faire, klare und ausgewogene Kommunikation sicherstellen und gleichzeitig die Verantwortlichkeiten der Institute gegenüber beauftragten Dritten präzisieren. Damit wird deutlich, dass die Umsetzung der Retail Investment Strategy weit über Compliance-Abteilungen hinausreicht und künftig auch Marketing, Vertrieb und Governance gleichermaßen betrifft.
Retail Investor Journey
Bemerkenswert ist darüber hinaus ein weiterer Schwerpunkt des Mandats: Vereinfachung statt zusätzlicher Komplexität. Die Europäische Kommission fordert die ESMA ausdrücklich auf, bestehende Anforderungen kritisch zu hinterfragen und Vorschläge für eine effizientere Retail Investor Journey zu entwickeln. Doppelregulierungen, unnötige Informationspflichten und vermeidbare Prozessschritte sollen identifiziert und – soweit möglich – reduziert werden. Dieses Signal ist nicht selbstverständlich. Während regulatorische Vorhaben häufig mit zusätzlichen Anforderungen verbunden werden, verfolgt die Retail Investment Strategy ausdrücklich das Ziel, Anlegerschutz und Praxistauglichkeit miteinander zu verbinden.
Der Zeitplan ist ambitioniert
Der Call for Advice enthält darüber hinaus einen ambitionierten Zeitplan. Die ESMA soll ihre Vorschläge grundsätzlich bis zum 1. Oktober 2027 vorlegen. Auf dieser Grundlage wird die Europäische Kommission die delegierte Rechtsakte entwickeln, sodass die neuen Anforderungen voraussichtlich ab Mitte 2029 Anwendung finden werden. Auch wenn bis dahin noch Zeit verbleibt, werden die zentralen Handlungsfelder bereits heute sichtbar.
Was Banken bereits heute vorbereiten sollten
Für Banken ergibt sich daraus eine klare Schlussfolgerung: Der Call for Advice ist zwar noch keine verbindliche Regulierung, zeigt jedoch bereits sehr deutlich die Richtung der kommenden Level-2-Regelungen. Insbesondere in den Bereichen Product Governance, Beratungsprozesse, Kosten- und Datenmanagement sowie Marketing lassen sich bereits heute diejenigen Themen identifizieren, die voraussichtlich den größten Anpassungsbedarf verursachen werden.
Die Erfahrung aus früheren europäischen Regulierungsvorhaben zeigt, dass die größten Herausforderungen selten aus den Grundanforderungen der Richtlinie entstehen. Entscheidend sind vielmehr die technischen Detailregelungen, die festlegen, wie regulatorische Anforderungen praktisch umzusetzen sind. Genau deshalb markiert der Call for Advice einen wichtigen Meilenstein auf dem Weg zur Retail Investment Strategy. Wer diese Entwicklung frühzeitig verfolgt, schafft die Grundlage für eine effizientere und planbare Umsetzung der kommenden Anforderungen. Dabei lohnt sich ein früher Blick auf die relevanten Themenblöcke und Prozesse, die zu involvierende Fachbereiche sowie die betroffenen Datenlieferanten und -banken.
Verfasst von
Director