


Der Omnibus verkleinert den Berichtskreis, die Offenlegung nach Artikel 449a CRR bleibt davon unberührt – auch für Regionalbanken und Sparkassen. Gefragt bleibt eine integrierte ESG-Datenlandschaft statt Insellösungen je Regulierung.
Eine solide ESG-Datenbasis schafft Wettbewerbsvorteile und wird durch gezielten KI-Einsatz bei Klassifizierung, Datenextraktion und Qualitätsprüfung skalierbar.
ESG-Kennzahlen entfalten ihren eigentlichen Mehrwert erst durch Verknüpfung mit finanziellen Größen und Steuerungsimpulsen.
ESG-Daten sind für Banken mehr als eine Reporting-Pflicht – sie sind ein Steuerungsinstrument. Während viele Institute noch mit isolierten Tools pro Regulierung kämpfen, gewinnen andere einen echten Wettbewerbsvorteil: eine integrierte Datenbasis über alle Systeme, gezielte KI-Nutzung und die Verknüpfung mit Finanzkennzahlen. Wie der Einstieg gelingt.
Wo ESG bei Banken auf harte Größen trifft
ESG schlägt bei Banken auf Transitionsrisiken im Kreditbuch und auf das Produkt-Pricing durch, zunehmend auch auf die Refinanzierungskonditionen. Der Engpass ist dabei selten die Strategie, sondern die Datenbasis. Verstärkt wird der Druck durch die seit Januar 2026 anzuwendenden EBA-Leitlinien zum ESG-Risikomanagement, die konkrete Kennzahlen für Risikosteuerung und Transitionsplanung verlangen.
Der Omnibus verschlankt den Rahmen, nicht das Datenthema
CSRD/ESRS, EU-Taxonomie und SFDR haben den regulatorischen Druck der letzten Jahre getrieben. Zuletzt entwickelt sich der Rahmen in zwei Richtungen: auf der Berichtsseite schlanker, auf der Risikoseite schärfer. Das seit März 2026 geltende Omnibus-Paket verengt den Anwendungsbereich deutlich. Berichtspflichtig bleiben nur Unternehmen mit über 1.000 Mitarbeitenden und mehr als 450 Mio. Euro Nettoumsatz; die Zahl der berichtspflichtigen Unternehmen sinkt EU-weit um rund 90 Prozent. Dieselben Schwellen gelten für die Taxonomie, erste Berichte folgen ab 2028. Die SFDR ist von den neuen Schwellen ausgenommen.
Große Banken liegen jedoch klar über den Schwellen und bleiben voll berichtspflichtig. Auch der schlankere Rahmen verlangt konsistente, prüfbare Daten aus denselben Quellsystemen. Wer die verbleibende Zeit bis 2028 nutzt, um die Datenbasis sauber aufzusetzen, verschafft sich einen Vorsprung. Unberührt bleibt zudem die ESG-Offenlegung nach Artikel 449a CRR.
Jede Regulierung ihr eigenes Silo
In der Praxis reagieren viele Banken auf neue ESG-Anforderungen mit neuen Tools und isolierten Prozessen je Regulierung, obwohl die drei Rahmenwerke auf ähnlichen Datenpunkten aufsetzen. Daraus entstehen Datensilos und Parallelprozesse, aufwendige manuelle Zusammenstellungen, lange Abstimmungsschleifen und wenig Vertrauen in die Zahlen. Immer wieder hakt es an denselben Stellen, nämlich an unklarer Verfügbarkeit, uneinheitlich gepflegten Stammdaten und fehlender Skalierbarkeit, weil jede Anforderung einzeln nachgerüstet wird.
Sichtbar werden diese Defizite seit dem Go-Live des Pillar-3-Data-Hubs der EBA im Januar 2026, in dem die Angaben großer Institute maschinenlesbar zusammenlaufen.
Eine integrierte Datenlandschaft trägt die Anforderungen
Core-Banking- und Querschnittssysteme bilden gemeinsam eine Datenlandschaft mit ESG-relevanten Daten vom Einzelengagement bis zum Konzernabschluss. Entscheidend ist, diese Daten einmal strukturiert und konsistent zugänglich zu machen, statt sie mehrfach neu zu erheben. Daraus speisen sich CSRD/ESRS-Berichte, Taxonomie-Quoten, SFDR-PAIs und interne ESG-Risikomodelle parallel.
Eine Lücke bleibt allerdings. Emissionsdaten von Firmenkunden liegen nicht in den eigenen Systemen; sie müssen im Kreditprozess erhoben oder über dokumentierte Proxy-Verfahren geschätzt werden.
KI als pragmatischer Beschleuniger
Zielgerichtet eingesetzt, liefert KI im ESG-Datenkontext schnell Mehrwert – in drei Anwendungsfeldern.
- Automatisierte Klassifizierung: Kundschaft, Engagements und Sicherheiten konsistent nach Branchen, Regionen und NACE-Codes für die Taxonomie-Zuordnung einordnen.
- Extraktion aus unstrukturierten Quellen: ESG-Datenpunkte aus Geschäfts- und Nachhaltigkeitsberichten, Verträgen oder dem Newsflow gewinnen.
- Datenqualitäts-Analytik: Anomalien, Inkonsistenzen und Lücken in ESG-Feldern erkennen; fehlende Emissionsdaten per Proxy-Modell schätzen.
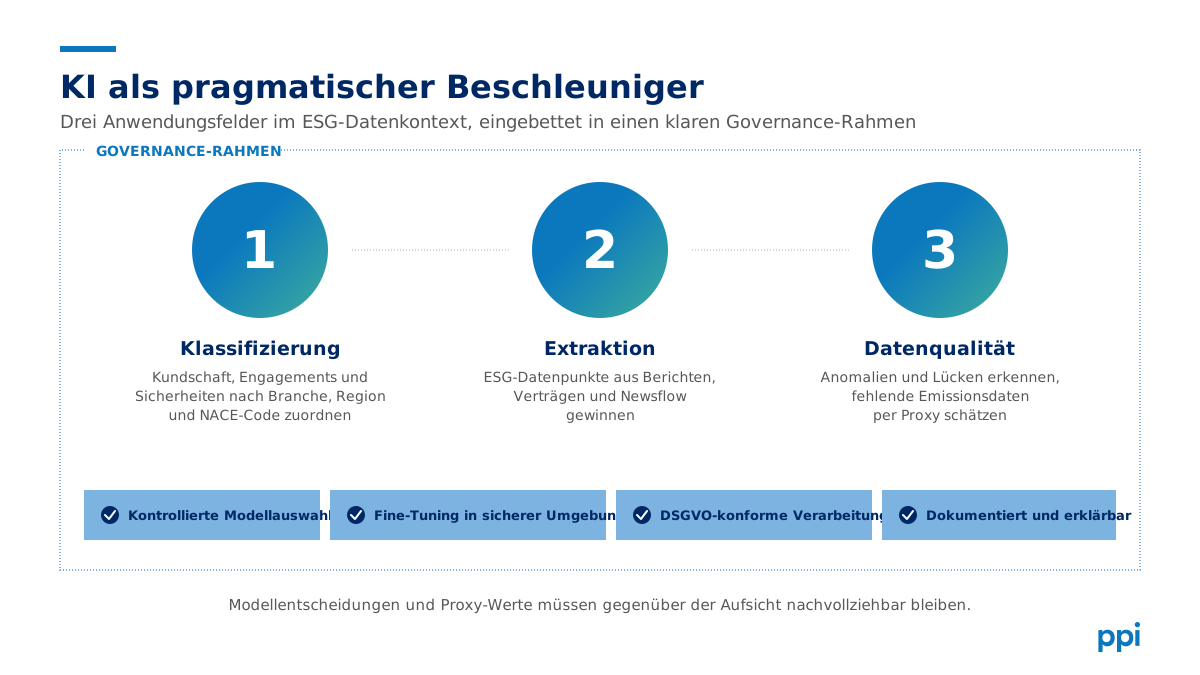
Dafür braucht es einen Governance-Rahmen aus kontrollierter Modellauswahl, Fine-Tuning in sicherer Betriebsumgebung und DSGVO-konformer Verarbeitung personenbezogener Daten. Modellentscheidungen und Proxy-Werte müssen dokumentiert und gegenüber der Aufsicht erklärbar bleiben.
Vom Reporting zur Steuerung
Der Mehrwert entsteht erst, wenn ESG-Kennzahlen mit Ertrag, Kosten, RWA und Risikokennzahlen zusammengeführt werden. Dann lassen sie sich in Risikoappetit, Pricing und Kapitalallokation einbinden. Und Zielkonflikte zwischen Rendite und Nachhaltigkeit werden steuerbar. Der Abstand zum Status quo ist allerdings groß. Laut Bundesbank-Monatsbericht vom April 2026 messen nur wenige der befragten Institute ihre finanzierten Emissionen oder setzen Reduktionsziele, obwohl beides Voraussetzung für belastbare Transitionspläne ist.
Ein hoher Anteil des Kreditportfolios in Übergangsrisiko-Branchen ist damit mehr als eine Reportingfrage; er ist ein Impuls für Kreditpolitik, Pricing und Geschäftsstrategie.
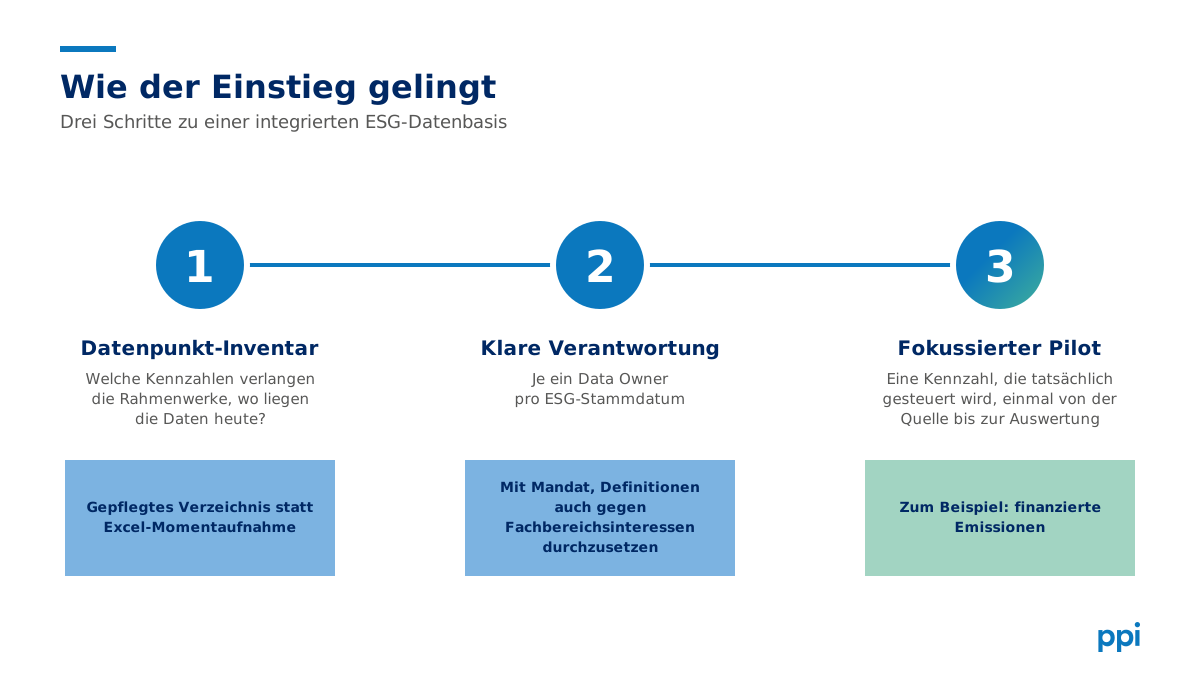
Wie der Einstieg gelingt
Der Weg zu einer integrierten ESG-Datenbasis beginnt mit drei Schritten.
- Datenpunkt-Inventar: ermitteln, welche Kennzahlen die Rahmenwerke verlangen und wo die Daten heute liegen – als gepflegtes Verzeichnis, nicht als einmalige Excel-Momentaufnahme.
- Klare Verantwortlichkeiten: je ein Data Owner pro ESG-Stammdatum – mit dem Mandat, Definitionen auch gegen Fachbereichsinteressen durchzusetzen.
- Fokussierter Pilot: eine Kennzahl, die tatsächlich gesteuert wird – etwa die finanzierten Emissionen –, einmal von der Quelle bis zur Auswertung durchziehen.
ESG-Daten als Teil der Banksteuerung denken
Statt die drei Rahmenwerke mit Insellösungen zu bedienen, benötigen Banken ein integriertes ESG-Datenfundament über Core-Banking und zentrale Systeme hinweg – mit klaren Verantwortlichkeiten für ESG-Stammdaten, gezieltem KI-Einsatz und konsequenter Verknüpfung zur finanziellen Steuerung.
So wird ESG von einer zusätzlichen Berichtspflicht zu einem echten Steuerungsinstrument und damit zu einem integralen Bestandteil der Geschäftsstrategie von Banken.
Verfasst von
Manager